

قد يبدو عدم سداد بطاقة الائتمان في تركيا في البداية مجرد تأخير في دفع مبلغ مستحق للبنك، إلا أن استمرار التأخر في السداد قد يؤدي إلى سلسلة من النتائج المالية والقانونية التي تبدأ باحتساب فوائد التأخير، وقد تصل في مراحل لاحقة إلى المتابعة القانونية والتنفيذ الجبري على أموال المدين ودخله.
ويخضع التعامل مع بطاقات الائتمان في تركيا بصورة أساسية لأحكام القانون رقم 5464 بشأن بطاقات البنوك وبطاقات الائتمان، إلى جانب القواعد المتعلقة بالتنفيذ والائتمان والأنظمة الصادرة عن الجهات المختصة، وعلى رأسها هيئة التنظيم والرقابة المصرفية التركية (BDDK) والبنك المركزي التركي (TCMB).
ماذا يحدث منذ اليوم الأول لعدم السداد؟
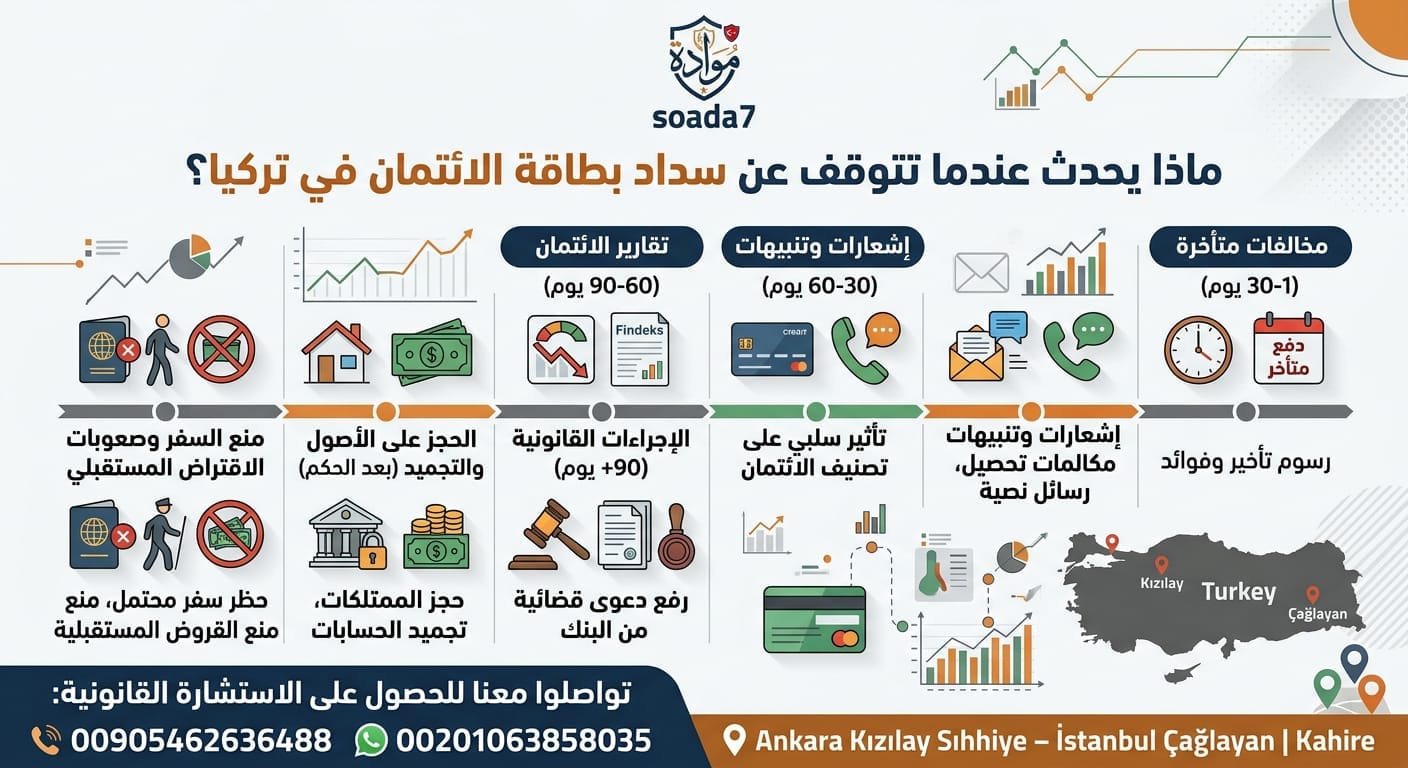
عندما يحين تاريخ استحقاق كشف بطاقة الائتمان ولا يقوم العميل بسداد المبلغ المطلوب، أو لا يسدد الحد الأدنى المقرر، تبدأ حالة التأخر في السداد. ولا يعني ذلك أن البنك ينتقل في اليوم التالي مباشرة إلى المحكمة أو إلى إجراءات الحجز، وإنما تبدأ عادةً مرحلة من المتابعة والتحصيل، مع ترتب الآثار المالية المقررة قانونًا وعقديًا.
ومن أهم هذه الآثار احتساب فائدة التأخير على الجزء غير المسدد وفق الحدود التي يحددها البنك المركزي التركي. وتختلف النسب القصوى بحسب قيمة الدين ونوع العملية، كما أن البنك لا يجوز له تجاوز الحدود القصوى التي يحددها البنك المركزي. وبحسب معدلات سبتمبر 2026، تبلغ الحدود القصوى الشهرية لفائدة التأخير على ديون بطاقات الائتمان بالليرة التركية 3.55% للديون الدورية الأقل من 30 ألف ليرة، و4.05% للديون بين 30 ألفًا و180 ألف ليرة، و4.55% للديون التي تتجاوز 180 ألف ليرة، مع اختلاف المعاملة بالنسبة للسحب النقدي والعملات الأجنبية.
وهنا يجب الانتباه إلى أن الحد الأدنى للسداد ليس هو نفسه القسط الشهري الذي ينهي الدين. فقد يؤدي سداد الحد الأدنى إلى تجنب بعض آثار عدم سداد الحد الأدنى، لكنه لا يعني أن كامل رصيد البطاقة قد تم سداده، وبالتالي قد يستمر احتساب الفائدة على الرصيد المتبقي وفق القواعد المطبقة.
ما هو الحد الأدنى لسداد بطاقة الائتمان في تركيا؟
حددت هيئة التنظيم والرقابة المصرفية التركية الحد الأدنى الواجب سداده من الدين الدوري لبطاقة الائتمان بحسب حد البطاقة؛ فإذا كان حد البطاقة 50 ألف ليرة تركية أو أقل يكون الحد الأدنى 20% من الدين الدوري، وإذا كان حد البطاقة أكثر من 50 ألف ليرة يكون الحد الأدنى 40%.
ولهذا السبب، فإن عدم القدرة على دفع كامل كشف البطاقة لا يعني بالضرورة أن العميل أمام خيار واحد فقط، ولكن يجب عليه معرفة الفرق بين دفع جزء من الدين، ودفع الحد الأدنى، وعدم دفع الحد الأدنى إطلاقًا، لأن لكل حالة آثارًا مختلفة من الناحية المالية والمصرفية.
هل تتوقف البطاقة عن العمل إذا لم أدفع؟
قد يؤدي استمرار عدم سداد الحد الأدنى إلى فرض قيود على استخدام البطاقة، وتختلف التفاصيل بحسب النظام المصرفي وشروط عقد البطاقة والحالة الفعلية للحساب.
كما أن بعض العقود المصرفية تنص على قيود تدريجية عند تكرار عدم دفع الحد الأدنى، بما في ذلك وقف السحب النقدي أو منع زيادة الحد الائتماني، وقد تصل القيود إلى وقف استخدام البطاقة في عمليات الشراء أيضًا عند تكرار عدم السداد. لذلك لا ينبغي التعامل مع البطاقة باعتبارها ستظل متاحة للاستخدام بصورة طبيعية طوال فترة التأخر.
والأهم أن إيقاف البطاقة لا يعني سقوط الدين. فحتى إذا أصبحت البطاقة غير قابلة للاستخدام، يبقى الرصيد المستحق قائمًا ويمكن للبنك المطالبة به وفق الإجراءات القانونية.
ماذا يحدث إذا استمر عدم السداد لعدة أشهر؟
مع استمرار التأخر، تتراكم الفوائد والمبالغ المستحقة، وقد ينتقل الملف من مرحلة المتابعة والتحصيل المصرفي إلى مرحلة أكثر جدية من المتابعة القانونية.
ويكثر الحديث في تركيا عن قاعدة 90 يومًا باعتبارها مرحلة مهمة في التعامل مع الديون المتعثرة. إلا أنه من الناحية القانونية لا ينبغي تفسير ذلك على أنه قاعدة تقول إن «في اليوم التسعين تحديدًا يبدأ التنفيذ تلقائيًا في كل حالة». فموعد الانتقال إلى المتابعة القانونية يتأثر بحالة الدين، والعقد المبرم مع البنك، والإخطارات والإجراءات الواجب اتخاذها، والقواعد المصرفية والتنفيذية المطبقة. وتؤكد المصادر المتخصصة أن مرور 90 يومًا يمثل حدًا مهمًا في التعامل المصرفي مع التعثر، لكنه لا يعني أن كل ملف يبدأ فيه التنفيذ في اليوم التالي بصورة آلية.
لذلك فإن الاعتقاد بأن «لدي 90 يومًا مضمونة قبل أن يحدث أي إجراء قانوني» اعتقاد غير دقيق، وقد يؤدي إلى تأخير التعامل مع المشكلة حتى تصبح أكثر تعقيدًا.
هل يستطيع البنك المطالبة بكامل الدين؟
في بعض الحالات، ووفقًا لشروط العقد والقواعد القانونية المطبقة، يمكن أن يصبح كامل الدين مستحقًا بدلًا من الاقتصار على المبلغ الذي حل موعد سداده.
وهنا يجب التفريق بين الدين المتأخر حاليًا وبين إجمالي الرصيد الذي قد يصبح مستحقًا بعد اتخاذ الإجراءات اللازمة لجعل الدين حالًّا. وتوضح القواعد العامة المتعلقة بالتعثر في الالتزامات الائتمانية أن استحقاق كامل الأقساط المتبقية ليس أمرًا يفترض حدوثه تلقائيًا في كل حالة، وإنما يخضع لشروط معينة، ومنها ما يتعلق بعقد الائتمان وعدد الدفعات المتأخرة والإخطار الموجه إلى المدين.
ولهذا يجب فحص عقد بطاقة الائتمان وكشف الحساب والإخطارات المرسلة إلى العميل قبل تحديد المبلغ الذي أصبح مستحقًا قانونًا.
ماذا يحدث إذا أحال البنك الدين إلى المتابعة القانونية؟
إذا استمر عدم السداد وانتقل الملف إلى مرحلة المتابعة القانونية، فقد يبدأ البنك إجراءات تحصيل الدين بالوسائل القانونية المتاحة له.
وفي هذه المرحلة قد يتلقى المدين إخطارًا أو أمر دفع يتعلق بالدين، ويصبح التعامل مع الملف مختلفًا عن مجرد مكالمات ورسائل البنك. وقد يدخل في الحساب، بحسب الحالة والإجراء المتخذ، أصل الدين والفوائد والمصاريف والرسوم والمبالغ القانونية المرتبطة بعملية التحصيل.
وهنا تظهر أهمية عدم تجاهل أي تبليغ رسمي يصل إلى المدين، لأن إجراءات التنفيذ في تركيا ترتبط بمواعيد قانونية، وقد يؤدي عدم اتخاذ الإجراء المناسب خلال المدة المقررة إلى فقدان بعض فرص الاعتراض أو الدفاع.
هل يمكن الحجز على الراتب أو الحساب البنكي؟
نعم، إذا وصل الأمر إلى مرحلة التنفيذ الجبري وتوافرت شروط الحجز، فقد تكون أموال المدين وحقوقه المالية محل إجراءات تنفيذ، بحسب طبيعة المال والإجراء والحدود القانونية المطبقة.
ومن الأمثلة المهمة حجز جزء من الراتب. وتنظم المادة 83 من قانون التنفيذ والإفلاس التركي رقم 2004 مسألة الحجز الجزئي على الرواتب والأجور، وتنص على ألا تقل النسبة المحجوزة عن ربع المبلغ القابل للحجز وفق الأحكام المقررة. كما تخضع الحالات التي توجد فيها حجوزات متعددة لقواعد ترتيب وأولوية التنفيذ.
كما يمكن أن تشمل إجراءات التنفيذ، بحسب الحالة، الأموال والحسابات والحقوق المالية الأخرى للمدين، ولا يعني ذلك أن كل شخص يتأخر في دفع بطاقته سيتعرض تلقائيًا لكل هذه الإجراءات؛ وإنما يتوقف ذلك على وصول الملف فعلًا إلى مرحلة التنفيذ واتخاذ الإجراءات اللازمة قانونًا.
هل عدم سداد بطاقة الائتمان يؤدي إلى الحبس؟
مجرد عدم القدرة على سداد دين بطاقة الائتمان لا يعني في حد ذاته أن المدين سيُسجن.
الأصل في هذه الحالة أن البنك يسعى إلى تحصيل الدين من خلال الوسائل المالية والقانونية، مثل المطالبة بالدين وإجراءات التنفيذ والحجز عند توافر شروطه، وليس من خلال تحويل الدين المدني ذاته إلى عقوبة سالبة للحرية.
لكن يجب عدم الخلط بين عدم سداد الدين وبين بعض الأفعال أو الالتزامات التي قد تنشأ أثناء إجراءات التنفيذ. فبعض المخالفات المتعلقة بإجراءات التنفيذ، مثل الإخلال بشروط تعهد قضائي بالدفع في حالات محددة، قد يكون لها أثر قانوني مختلف عن مجرد وجود دين مصرفي غير مسدد.
ماذا يحدث للسجل الائتماني؟
التأخر في سداد بطاقة الائتمان لا يمثل مشكلة بين العميل والبنك فقط، وإنما يمكن أن يؤثر أيضًا في المعلومات الائتمانية الخاصة بالعميل.
فالتأخرات والديون المتعثرة يمكن أن تؤثر في تقييم العميل الائتماني، وهو ما قد يجعل الحصول على بطاقة ائتمان جديدة أو قرض أو رفع الحد الائتماني أكثر صعوبة في المستقبل، بحسب سياسة البنك وتقييمه للعميل وبياناته الائتمانية.
ولهذا فإن معالجة الدين في مرحلة مبكرة قد تكون مهمة ليس فقط لتجنب إجراءات التنفيذ، وإنما أيضًا للحد من الآثار المصرفية طويلة الأجل.
هل يمكن طلب إعادة هيكلة الدين؟
في حالات معينة، قد يكون إعادة هيكلة الدين خيارًا متاحًا، ولكن يجب التحقق من الشروط التي تنطبق على الحالة في وقت تقديم الطلب.
وفي عام 2026 صدرت قرارات من هيئة التنظيم والرقابة المصرفية بشأن إعادة هيكلة بعض ديون بطاقات الائتمان الشخصية، ومن بينها قرار 29 يناير 2026 رقم 11366، الذي أتاح، وفق شروط محددة، إعادة هيكلة أرصدة بعض بطاقات الائتمان الشخصية لمدة تصل إلى 48 شهرًا، مع وجود شروط زمنية وإجرائية للاستفادة من القرار.
كما يوضح البنك المركزي التركي أن الفائدة الشهرية التعاقدية في حالات إعادة الهيكلة المشمولة بهذه القرارات لا تتجاوز معدل الفائدة المرجعي الشهري البالغ 3.11%، مع تطبيق الحدود الخاصة بفائدة التأخير وفق القواعد ذات الصلة.
لكن يجب الانتباه إلى أن إعادة الهيكلة ليست حقًا مفتوحًا في جميع الحالات وبلا شروط؛ إذ تختلف إمكانية الاستفادة منها بحسب تاريخ الدين، ونوع البطاقة، ووضع الحساب، والقرار النافذ وقت تقديم الطلب، وسياسة البنك والإجراءات المطلوبة.
ماذا لو كان المدين أجنبيًا في تركيا؟
بالنسبة للأجانب المقيمين في تركيا، فإن وجود دين على بطاقة ائتمان لا ينبغي الخلط بينه وبين وضع الإقامة أو تصريح العمل. فوجود دين مصرفي لا يعني تلقائيًا أن الشخص فقد إقامته أو أنه سيُرحّل لمجرد وجود الدين.
لكن كون الشخص أجنبيًا لا يعفيه من الالتزامات المالية والقانونية الناشئة عن استخدام بطاقة الائتمان في تركيا. فإذا وصل الدين إلى مرحلة التنفيذ، يمكن اتخاذ الإجراءات القانونية المتاحة وفق القانون التركي، ولذلك من المهم جدًا أن يحافظ الأجنبي على عنوانه وبيانات الاتصال الخاصة به محدثة، وأن يتعامل مع أي تبليغ رسمي يتلقاه بصورة جدية.
وبصفة خاصة، لا ينبغي للأجنبي أن يفترض أن مغادرة تركيا أو انتهاء الإقامة تؤدي إلى سقوط الدين؛ فالالتزام المالي لا ينتهي لمجرد مغادرة الدولة.
ماذا لو كنت غير قادر فعلًا على السداد؟
الخطأ الأكبر في هذه الحالة ليس فقط عدم القدرة على الدفع، وإنما تجاهل المشكلة بالكامل.
إذا أصبح سداد الدين صعبًا، فمن الأفضل التواصل مع البنك في أقرب وقت ممكن، ومعرفة الرصيد الفعلي، والمبلغ المتأخر، والفوائد المطبقة، وإمكانية إعادة الهيكلة أو وضع خطة للسداد، بدلًا من الانتظار حتى انتقال الملف إلى مرحلة قانونية أكثر تعقيدًا.
وفي حال وصول إشعار قانوني أو أمر دفع من دائرة التنفيذ، يجب عدم الاكتفاء بالتفاوض الهاتفي مع موظف البنك، وإنما يجب فحص المستندات والمواعيد والإجراءات القانونية؛ لأن بعض الاعتراضات والطلبات مرتبطة بمواعيد محددة، والتأخر فيها قد يؤدي إلى آثار قانونية يصعب تداركها.
هل دفع مبلغ صغير يوقف الإجراءات؟
ليس بالضرورة.
فدفع جزء من الدين قد يقلل من الرصيد المستحق، ولكنه لا يعني تلقائيًا انتهاء حالة التأخر أو إغلاق ملف المتابعة أو وقف إجراءات التنفيذ. ويجب معرفة إلى أي جزء من الدين تم تخصيص الدفعة، وما إذا كان المبلغ المدفوع يغطي الحد الأدنى أو المبلغ المطلوب وفق الاتفاق أو قرار إعادة الهيكلة.
كما أن ترتيب خصم المدفوعات من أصل الدين والفوائد والمصاريف قد يخضع للقواعد القانونية وشروط العقد، ولذلك لا يكفي النظر إلى المبلغ الذي دفعه العميل دون مراجعة كشف الحساب والحساب القانوني للدين.
ماذا يجب أن يفعل العميل إذا أصبح غير قادر على السداد؟
من الناحية العملية، أول خطوة هي معرفة الوضع الحقيقي للدين بدلًا من الاعتماد على الرقم الظاهر في التطبيق فقط. يجب مراجعة آخر كشف حساب، وتاريخ الاستحقاق، والمبلغ المتأخر، والفوائد، وأي إشعار صادر من البنك.
بعد ذلك ينبغي التواصل مع البنك للاستفسار عن الخيارات المتاحة، وخصوصًا إمكانية إعادة الهيكلة أو تقسيط الدين إذا كانت الحالة تستوفي شروط أحد البرامج النافذة. وإذا كان الملف قد انتقل بالفعل إلى محامٍ أو إلى دائرة التنفيذ، فيجب التعامل معه على أساس المرحلة القانونية التي وصل إليها، وليس باعتباره مجرد تأخر مصرفي عادي.
وفي حال وجود نزاع حول قيمة الدين أو الفوائد أو صحة التبليغ أو إجراءات التنفيذ، فإن مراجعة محامٍ مختص بالقانون المصرفي والتنفيذ في تركيا تصبح مهمة لتحديد الوسيلة القانونية المناسبة بناءً على مستندات الملف.
الخلاصة
عدم سداد بطاقة الائتمان في تركيا لا يعني أن المشكلة تتحول فورًا إلى قضية تنفيذ أو حجز، ولكنه في الوقت نفسه ليس أمرًا يمكن تجاهله إلى أجل غير محدد.
فالمسار قد يبدأ بتأخر في السداد واحتساب فوائد التأخير، ثم استمرار المتابعة المصرفية وفرض قيود على البطاقة، وقد ينتقل في مرحلة لاحقة إلى المطالبة القانونية والتنفيذ الجبري، مع إمكانية اتخاذ إجراءات على أموال المدين أو دخله وفق الشروط والحدود القانونية.
كما أن الحديث عن «90 يومًا» يجب فهمه بحذر؛ فهي مرحلة مهمة في النظام المصرفي والتعامل مع الديون المتعثرة، لكنها لا تعني وجود مهلة قانونية مطلقة تضمن للمدين عدم اتخاذ أي إجراء قبل انتهاء هذه المدة.
لذلك، إذا واجه العميل صعوبة في سداد بطاقة الائتمان، فإن التحرك المبكر، وفهم قيمة الدين الحقيقية، ومراجعة خيارات إعادة الهيكلة، وعدم تجاهل التبليغات الرسمية قد يكون له أثر كبير في الحد من تطور المشكلة إلى مرحلة التنفيذ.
تنبيه قانوني: هذا المقال يقدم معلومات عامة عن الإطار القانوني في تركيا حتى سبتمبر 2026، ولا يُغني عن فحص عقد بطاقة الائتمان وكشوف الحساب والإخطارات وملف التنفيذ الخاص بكل عميل؛ إذ قد تختلف النتيجة القانونية من حالة إلى أخرى بحسب الوقائع والمستندات والإجراءات التي اتخذها البنك.
المصادر القانونية والتنظيمية الرئيسية
اعتمدت الصياغة على بيانات وتشريعات ومصادر رسمية تركية، من بينها هيئة التنظيم والرقابة المصرفية التركية، والبنك المركزي التركي، وقواعد قانون بطاقات البنوك وبطاقات الائتمان، وقانون التنفيذ والإفلاس. وتُحدَّث حدود الفوائد والبرامج التنظيمية بقرارات دورية، لذلك يجب التحقق من الوضع النافذ وقت معالجة كل