

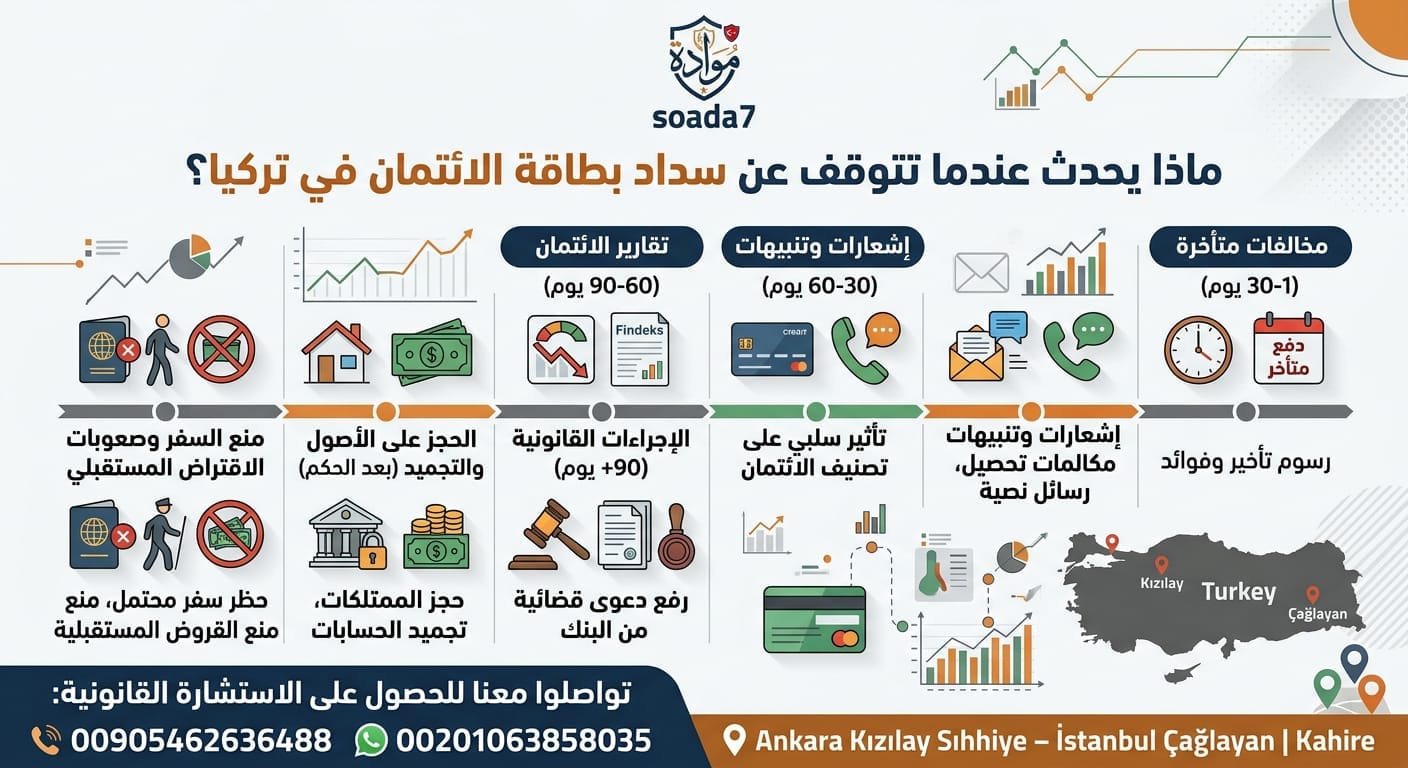
Türkiye’de kredi kartı borcunun ödenmemesi, ilk aşamada bankaya olan bir borcun yalnızca gecikmeli olarak ödenmesi gibi görünebilir. Ancak ödemenin uzun süre yapılmaması; gecikme faizi uygulanmasından başlayarak, ilerleyen aşamalarda hukuki takip ve borçlunun malvarlığı ile gelirlerine yönelik cebri icra işlemlerine kadar uzanabilecek bir dizi mali ve hukuki sonuca yol açabilir.
Türkiye’de kredi kartlarına ilişkin işlemler esas olarak 5464 sayılı Banka Kartları ve Kredi Kartları Kanunu kapsamında düzenlenmektedir. Bunun yanı sıra icra, kredi işlemleri ve ilgili düzenlemeler de uygulanmakta olup, özellikle Bankacılık Düzenleme ve Denetleme Kurumu (BDDK) ile Türkiye Cumhuriyet Merkez Bankası (TCMB) tarafından yayımlanan düzenlemeler önem taşımaktadır.
Ödeme Yapılmadığında İlk Aşamada Ne Olur?
Kredi kartı ekstresinde belirtilen son ödeme tarihi geçtiği hâlde müşteri tarafından gerekli tutarın veya belirlenen asgari ödeme tutarının ödenmemesi hâlinde, ödeme temerrüdü söz konusu olur.
Ancak bu durum, bankanın ertesi gün doğrudan mahkemeye başvuracağı veya haciz işlemlerine başlayacağı anlamına gelmez. Genellikle ilk aşamada banka tarafından tahsilat ve takip işlemleri başlatılır ve kanun ile sözleşme hükümlerinden kaynaklanan mali sonuçlar uygulanmaya başlar.
Bu sonuçların başında, ödenmeyen tutar üzerinden gecikme faizi uygulanması gelir. Uygulanabilecek azami faiz oranları Türkiye Cumhuriyet Merkez Bankası tarafından belirlenmektedir. Söz konusu oranlar kredi kartı borcunun tutarına ve işlemin niteliğine göre değişiklik gösterebilir ve bankalar belirlenen azami oranları aşamaz.
Eylül 2026 itibarıyla Türk lirası cinsinden kredi kartı borçlarında uygulanabilecek aylık azami gecikme faizi oranları; 30.000 TL’nin altındaki dönem borçları için %3,55, 30.000 TL ile 180.000 TL arasındaki borçlar için %4,05 ve 180.000 TL’nin üzerindeki borçlar için %4,55 olarak uygulanmaktadır. Nakit çekim işlemleri ve yabancı para cinsinden borçlar bakımından ise farklı oran ve kurallar söz konusu olabilir.
Burada özellikle dikkat edilmesi gereken husus, asgari ödeme tutarının kredi kartı borcunun tamamını kapatan ödeme anlamına gelmediğidir. Asgari tutarın ödenmesi, asgari ödeme yapılmamasından doğabilecek bazı sonuçların önüne geçebilir; ancak kredi kartındaki toplam borcun tamamen kapandığı anlamına gelmez. Bu nedenle kalan borç üzerinden ilgili kurallara göre faiz işlemeye devam edebilir.
Türkiye’de Kredi Kartı Asgari Ödeme Tutarı Nedir?
Bankacılık Düzenleme ve Denetleme Kurumu (BDDK), kredi kartının limitine göre dönem borcunun ödenmesi gereken asgari tutarını belirlemiştir.
Kredi kartı limiti 50.000 TL veya daha az ise dönem borcunun %20’si, kredi kartı limiti 50.000 TL’nin üzerinde ise dönem borcunun %40’ı asgari ödeme tutarı olarak uygulanmaktadır.
Bu nedenle kredi kartı ekstresinin tamamını ödeyemeyen bir müşterinin yalnızca tek bir seçeneği olduğu söylenemez. Ancak kısmi ödeme yapmak, asgari ödeme tutarını ödemek ve asgari ödeme tutarını hiç ödememek arasındaki farkın bilinmesi önemlidir. Çünkü bu seçeneklerin her biri farklı mali ve bankacılık sonuçlarına yol açabilir.
Ödeme Yapılmazsa Kredi Kartı Kullanıma Kapatılır mı?
Asgari ödeme tutarının sürekli olarak ödenmemesi, kredi kartının kullanımına ilişkin çeşitli kısıtlamalara yol açabilir. Uygulanacak kısıtlamaların kapsamı bankanın uygulamalarına, kredi kartı sözleşmesine ve hesabın mevcut durumuna göre değişebilir.
Bazı banka sözleşmelerinde, asgari ödemenin tekrarlayan şekilde yapılmaması hâlinde kademeli kısıtlamalar öngörülebilir. Bunlar arasında nakit çekim işlemlerinin durdurulması, kredi kartı limitinin artırılmasının engellenmesi ve tekrarlanan ödeme ihlalleri hâlinde alışveriş işlemlerinin de kullanıma kapatılması bulunabilir.
Bu nedenle borçlu, ödeme gecikmesi devam ettiği sürece kredi kartını normal şekilde kullanmaya devam edebileceğini varsaymamalıdır.
En önemli husus ise kredi kartının kullanıma kapatılmasının borcu ortadan kaldırmamasıdır. Kart kullanılamaz hâle gelse dahi mevcut borç devam eder ve banka, söz konusu borcu yürürlükteki hukuki yollar aracılığıyla tahsil etmeye çalışabilir.
Ödeme Birkaç Ay Boyunca Devam Etmezse Ne Olur?
Ödeme gecikmesi devam ettikçe faiz ve diğer borç kalemleri birikebilir ve dosya, normal bankacılık takibi ve tahsilat aşamasından daha ciddi bir hukuki takip aşamasına geçebilir.
Türkiye’de sorunlu ve temerrüde düşmüş krediler bakımından 90 günlük süre sıklıkla önemli bir eşik olarak değerlendirilmektedir. Ancak bu durum, “90. günün sonunda her durumda otomatik olarak icra takibi başlar” şeklinde yorumlanmamalıdır.
Dosyanın hukuki takibe aktarılmasının zamanı; borcun durumuna, banka ile imzalanan sözleşmeye, yapılması gereken bildirim ve işlemlere ve uygulanacak bankacılık ve icra hukuku kurallarına bağlı olabilir.
90 günlük süre, bankacılık uygulamalarında ve temerrüde düşmüş borçların değerlendirilmesinde önemli bir eşik olmakla birlikte, her dosyanın 90. günün hemen ardından otomatik olarak icra takibine alınacağı anlamına gelmez.
Bu nedenle “90 gün boyunca hiçbir hukuki işlem yapılamaz ve benim kesin olarak 90 günlük bir sürem var” şeklindeki düşünce hukuken doğru değildir. Böyle bir varsayım, borçlunun gerekli adımları geciktirmesine ve sorunun daha karmaşık bir hâle gelmesine neden olabilir.
Banka Borcun Tamamını Talep Edebilir mi?
Bazı durumlarda, sözleşme hükümleri ve uygulanabilir yasal düzenlemeler çerçevesinde, yalnızca vadesi gelmiş tutarın değil, borcun tamamının muaccel hâle gelmesi söz konusu olabilir.
Bu nedenle mevcut durumda vadesi geçmiş borç ile gerekli hukuki ve sözleşmesel şartların gerçekleşmesinden sonra muaccel hâle gelebilecek toplam borç arasında ayrım yapılmalıdır.
Kredi borçlarında temerrüde ilişkin genel kurallar uyarınca, kalan tüm taksitlerin otomatik olarak derhâl ödenmesi gerektiği her durumda kabul edilmez. Bunun için kredi sözleşmesinin hükümleri, ödenmeyen taksitlerin sayısı ve borçluya yapılan bildirim gibi belirli şartların dikkate alınması gerekebilir.
Bu nedenle hukuken hangi tutarın muaccel hâle geldiğinin belirlenmesi için kredi kartı sözleşmesinin, hesap ekstrelerinin ve müşteriye gönderilen bildirimlerin incelenmesi gerekir.
Banka Borcu Hukuki Takibe Aktarırsa Ne Olur?
Ödeme yapılmaması devam eder ve dosya hukuki takibe aktarılırsa, banka alacağını tahsil etmek amacıyla kanunen kendisine tanınan hukuki yollara başvurabilir.
Bu aşamada borçluya borca ilişkin resmî bildirim veya ödeme emri gönderilebilir. Bu noktadan sonra konu, bankadan gelen telefon veya mesajlardan farklı bir hukuki aşamaya geçer.
Dosyanın niteliğine ve başlatılan hukuki işleme bağlı olarak talep edilen tutar; ana para borcunun yanı sıra faiz, harç, masraf, vekâlet ücreti ve tahsil süreciyle bağlantılı diğer yasal kalemleri de içerebilir.
Bu nedenle borçlunun kendisine ulaşan herhangi bir resmî tebligatı kesinlikle göz ardı etmemesi gerekir. Türkiye’de icra ve takip işlemleri belirli yasal sürelere tabidir. Öngörülen süre içinde gerekli itiraz veya hukuki başvurunun yapılmaması, borçlunun bazı itiraz ve savunma haklarını kaybetmesine neden olabilir.
Banka Maaşa veya Banka Hesabına Haciz Koyabilir mi?
Evet. Dosyanın cebri icra aşamasına ulaşması ve haciz için gerekli yasal şartların oluşması hâlinde, borçlunun malvarlığı ve mali hakları hakkında haciz ve diğer icra işlemleri uygulanabilir.
Bunun önemli örneklerinden biri maaş haczidir. 2004 sayılı İcra ve İflas Kanunu’nun 83. maddesi, maaş ve ücretlerin kısmen haczedilmesini düzenlemektedir. Uygulanabilir kurallar kapsamında haczedilebilir miktarın en az dörtte biri oranında haciz yapılmasına ilişkin sınırlar bulunmaktadır. Birden fazla haciz bulunması hâlinde ise hacizlerin sırası ve önceliğine ilişkin ek kurallar uygulanabilir.
Somut olayın özelliklerine göre icra işlemleri borçlunun banka hesaplarına, malvarlığına ve diğer mali haklarına da uygulanabilir.
Ancak burada önemli bir ayrım yapılmalıdır: Kredi kartı borcunu ödemeyen her kişinin otomatik olarak maaşına, banka hesabına veya tüm malvarlığına haciz konulacağı anlamına gelmez. Bu tür işlemler, dosyanın gerçekten icra aşamasına ulaşmasına ve gerekli hukuki işlemlerin başlatılmış olmasına bağlıdır.
Kredi Kartı Borcunu Ödememek Hapis Cezasına Neden Olur mu?
Sadece kredi kartı borcunu ödeyememek, tek başına borçlunun hapse gireceği anlamına gelmez.
Genel olarak banka, alacağını tahsil etmek için borç tahsili ve icra takibi gibi mali ve hukuki mekanizmalara başvurur. Yasal şartların oluşması hâlinde haciz gibi cebri icra yolları da uygulanabilir.
Ödenmemiş bir özel hukuk borcunun bulunması, tek başına bu borcun doğrudan hapis cezasına dönüşmesi anlamına gelmez.
Bununla birlikte, borcun kendisinin ödenmemesi ile icra süreci sırasında ortaya çıkabilecek belirli yükümlülüklerin ihlali birbirinden ayrılmalıdır. Örneğin belirli şartlarda verilen bir ödeme taahhüdüne uyulmaması gibi icra hukukuna ilişkin bazı ihlaller, yalnızca banka borcunun ödenmemesinden farklı hukuki sonuçlar doğurabilir.
Kredi Kayıtları ve Kredi Notu Nasıl Etkilenir?
Kredi kartı borcunun geç ödenmesi yalnızca müşteri ile banka arasındaki bir mesele değildir. Aynı zamanda müşterinin kredi kayıtları ve kredi değerliliği üzerinde de etkili olabilir.
Geç ödemeler ve temerrüde düşmüş borçlar, kişinin kredi değerlendirmesini olumsuz etkileyebilir. Bunun sonucunda gelecekte yeni bir kredi kartı veya kredi kullanılması, mevcut kredi kartı limitinin artırılması veya benzeri bankacılık hizmetlerinden yararlanılması daha zor hâle gelebilir.
Elbette bu durum bankanın değerlendirmesine, kendi politikalarına ve müşterinin kredi geçmişine göre değişebilir.
Bu nedenle borcun erken aşamada çözülmesi yalnızca icra işlemlerinden kaçınmak açısından değil, uzun vadeli bankacılık ve kredi ilişkilerindeki olumsuz etkilerin azaltılması bakımından da önem taşıyabilir.
Kredi Kartı Borcu Yeniden Yapılandırılabilir mi?
Bazı durumlarda borcun yeniden yapılandırılması mümkün olabilir. Ancak müşterinin somut durumuna uygulanabilecek şartların, yapılandırma talebinin yapıldığı tarihte ayrıca kontrol edilmesi gerekir.
2026 yılında Bankacılık Düzenleme ve Denetleme Kurumu tarafından bazı bireysel kredi kartı borçlarının yeniden yapılandırılmasına ilişkin kararlar alınmıştır. Bunlardan biri olan 29 Ocak 2026 tarihli ve 11366 sayılı BDDK Kararı, belirli şartların sağlanması hâlinde bazı bireysel kredi kartı borçlarının 48 aya kadar yeniden yapılandırılmasına imkân sağlamıştır. Bununla birlikte karardan yararlanabilmek için belirli tarih ve usul şartlarının yerine getirilmesi gerekmektedir.
Türkiye Cumhuriyet Merkez Bankası tarafından da ilgili düzenlemeler kapsamındaki yapılandırmalarda uygulanacak aylık sözleşme faizinin, ilgili dönemdeki %3,11 referans aylık faiz oranını aşamayacağı belirtilmektedir. Bunun yanında, uygulanabilir durumlarda azami gecikme faizi oranlarına ilişkin kurallar da geçerliliğini korumaktadır.
Ancak borç yapılandırmasının her borçlu açısından koşulsuz ve otomatik bir hak olmadığı özellikle vurgulanmalıdır. Yararlanma şartları; borcun tarihi, kredi kartının niteliği, hesabın mevcut durumu, başvuru tarihinde yürürlükte bulunan düzenleme ve bankanın talep ettiği prosedür ve şartlara göre değişebilir.
Borçlu Türkiye’de Yabancıysa Ne Olur?
Türkiye’de ikamet eden yabancılar açısından kredi kartı borcu ile kişinin ikamet veya çalışma izni statüsü birbirinden ayrı konulardır.
Bir kişinin bankaya kredi kartı borcunun bulunması, yalnızca bu borç nedeniyle otomatik olarak ikamet iznini kaybedeceği veya sınır dışı edileceği anlamına gelmez.
Bununla birlikte, yabancı olmak Türkiye’de kullanılan kredi kartından doğan mali ve hukuki yükümlülükleri ortadan kaldırmaz. Borç icra aşamasına ulaşırsa, Türk hukukunun izin verdiği hukuki yollar borçlu hakkında uygulanabilir.
Bu nedenle yabancıların özellikle adres ve iletişim bilgilerini güncel tutmaları ve kendilerine gönderilen resmî bildirimleri ciddiyetle takip etmeleri önemlidir.
Ayrıca yabancı bir kişinin Türkiye’den ayrılması veya ikamet izninin sona ermesi, kredi kartı borcunun otomatik olarak ortadan kalktığı anlamına gelmez. Bir mali yükümlülük, borçlunun ülkeden ayrılması nedeniyle kendiliğinden sona ermez.
Gerçekten Ödeme Gücünüz Yoksa Ne Yapmalısınız?
Böyle bir durumda en büyük sorun yalnızca ödeme gücünün bulunmaması değil, sorunun tamamen görmezden gelinmesidir.
Ödeme yapmak zorlaşıyorsa, mümkün olan en erken aşamada banka ile iletişime geçilmesi; gerçek borç bakiyesinin, gecikmiş tutarın ve uygulanmakta olan faizlerin öğrenilmesi ve yeniden yapılandırma veya farklı ödeme seçeneklerinin bulunup bulunmadığının sorulması uygun olacaktır.
Dosya hukuki aşamaya geçtikten sonra çözüm aramak yerine, sorun henüz bankacılık ve tahsilat aşamasındayken gerekli adımların atılması, sürecin daha da karmaşık hâle gelmesini önleyebilir.
Borçluya resmî bir hukuki bildirim veya icra ödeme emri ulaşmışsa, yalnızca banka çalışanıyla yapılan telefon görüşmelerine güvenilmemeli; ilgili belgeler, yasal süreler ve uygulanmış olan hukuki işlemler dikkatle incelenmelidir.
Çünkü bazı itiraz ve başvurular belirli yasal sürelere tabidir ve bu sürelerin kaçırılması sonradan telafisi zor hukuki sonuçlara yol açabilir.
Küçük Bir Ödeme Yapmak Hukuki Takibi Durdurur mu?
Her zaman değil.
Borçtan kısmi bir ödeme yapılması toplam borcu azaltabilir; ancak bu durum otomatik olarak temerrüdün sona erdiği, tahsilat dosyasının kapatıldığı veya icra takibinin durdurulduğu anlamına gelmez.
Özellikle yapılan ödemenin hangi borç kalemine mahsup edildiğinin ve ödenen tutarın asgari ödeme yükümlülüğünü veya mevcut bir anlaşma ya da yapılandırma kapsamında ödenmesi gereken tutarı karşılayıp karşılamadığının belirlenmesi gerekir.
Ödemelerin ana para, faiz, masraf ve diğer borç kalemlerine mahsup edilme şekli de ilgili mevzuat ve sözleşme hükümlerine tabi olabilir.
Bu nedenle yalnızca müşterinin ne kadar ödeme yaptığına bakmak yeterli değildir. Hesap ekstresi ve borcun hukuki hesaplaması da incelenmelidir.
Ödemeleri Artık Karşılayamıyorsanız Ne Yapmalısınız?
Pratik açıdan ilk yapılması gereken, yalnızca bankacılık uygulamasında görünen rakama güvenmek yerine borcun gerçek mali ve hukuki durumunu tespit etmektir.
Müşteri; güncel hesap ekstresini, son ödeme tarihini, gecikmiş borç tutarını, uygulanmakta olan faizleri ve banka tarafından gönderilmiş herhangi bir bildirimi kontrol etmelidir.
Bunun ardından bankayla iletişime geçilerek mevcut seçenekler, özellikle yürürlükteki herhangi bir program kapsamında yeniden yapılandırma veya taksitlendirme imkânı bulunup bulunmadığı öğrenilmelidir.
Dosya hâlihazırda bir avukata veya icra dairesine aktarılmışsa, artık konu sıradan bir banka ödeme gecikmesi olarak değil, dosyanın ulaştığı hukuki aşamaya göre ele alınmalıdır.
Borç tutarı, uygulanmış faiz, tebligatın geçerliliği veya icra işlemlerinin kendisi konusunda bir uyuşmazlık bulunuyorsa, Türkiye’de bankacılık hukuku ve icra hukuku alanında uzman bir avukata danışılması, mevcut belgeler ve somut olayın koşulları doğrultusunda uygun hukuki yolun belirlenmesi açısından önem taşıyabilir.
Sonuç
Türkiye’de kredi kartı borcunun ödenmemesi, dosyanın hemen icra veya haciz aşamasına geleceği anlamına gelmez. Ancak aynı zamanda borcun süresiz olarak görmezden gelinebileceği anlamına da gelmez.
Süreç, ödeme gecikmesi ve faiz uygulanmasıyla başlayabilir; ardından bankanın tahsilat girişimleri ve kredi kartının kullanımına ilişkin kısıtlamalar gündeme gelebilir. Daha sonraki aşamalarda ise dosya hukuki tahsilat ve cebri icra sürecine taşınabilir ve yasal şartların oluşması hâlinde borçlunun malvarlığı veya gelirleri hakkında haciz gibi işlemler uygulanabilir.
Sıklıkla dile getirilen “90 günlük süre” de dikkatli değerlendirilmelidir. Bu süre, bankacılık uygulamalarında temerrüde düşmüş borçların değerlendirilmesi bakımından önemli bir eşik olmakla birlikte, borçluya 90 gün dolmadan hiçbir hukuki işlem yapılamayacağını garanti eden mutlak bir yasal süre olarak değerlendirilmemelidir.
Bu nedenle kredi kartı borcunu ödemekte zorlanan bir kişinin erken hareket etmesi, gerçek borç tutarını belirlemesi, mevcut yapılandırma seçeneklerini araştırması ve kendisine gönderilen resmî bildirimleri kesinlikle göz ardı etmemesi, borcun icra aşamasına taşınmasının ve sürecin daha da karmaşık hâle gelmesinin önlenmesi açısından önem taşıyabilir.
Hukuki Uyarı
Bu makale, Eylül 2026 itibarıyla Türkiye’de uygulanmakta olan hukuki çerçeve hakkında genel bilgilendirme amacı taşımaktadır. Kredi kartı sözleşmesi, hesap ekstreleri, banka tarafından gönderilen bildirimler ve varsa icra dosyası incelenmeden somut bir hukuki değerlendirme yapılamaz.
Her olayın sonucu; olayın özelliklerine, mevcut belgelere, sözleşme hükümlerine, borcun niteliğine ve banka tarafından izlenen hukuki sürece göre farklılık gösterebilir.
Başlıca Hukuki ve Düzenleyici Kaynaklar
Bu makale; Bankacılık Düzenleme ve Denetleme Kurumu (BDDK), Türkiye Cumhuriyet Merkez Bankası (TCMB) tarafından yayımlanan düzenlemeler ve açıklamalar ile banka ve kredi kartlarına ilişkin mevzuat ve 2004 sayılı İcra ve İflas Kanunu başta olmak üzere Türkiye’deki ilgili mevzuat dikkate alınarak hazırlanmıştır.
Kredi kartlarına uygulanabilecek faiz oranları ve borç yapılandırmasına ilişkin düzenlemeler zaman içerisinde yeni kararlarla değiştirilebileceğinden, her somut dosyada başvuru veya işlem tarihindeki güncel mevzuat ve oranların ayrıca kontrol edilmesi gerekir.